Die Gesellschaft mit beschränkter Haftung gehört zu den beliebtesten Rechtsformen in Deutschland. Ein entscheidender Vorteil liegt darin, dass grundsätzlich das Gesellschaftsvermögen für die Verbindlichkeiten der GmbH haftet. Für Geschäftsführer bedeutet dies jedoch keinen umfassenden Schutz des eigenen Vermögens. Die Leitung einer GmbH ist mit zahlreichen gesetzlichen Verpflichtungen verbunden. Werden diese verletzt, können erhebliche finanzielle und rechtliche Folgen entstehen.
Im unternehmerischen Alltag geraten einzelne Verantwortungsbereiche mitunter aus dem Blick. Nicht fristgerecht gezahlte Steuern, mangelhafte Kontrollprozesse oder Fehlentscheidungen während einer wirtschaftlichen Krise können unter bestimmten Voraussetzungen eine persönliche Haftung begründen. Sowohl angehende als auch erfahrene Geschäftsführer sollten daher wissen, welche Pflichten sie erfüllen müssen und wie sich mögliche Haftungsrisiken begrenzen lassen.
Welche Aufgaben übernimmt ein GmbH-Geschäftsführer?
Der Geschäftsführer ist das gesetzliche Vertretungsorgan einer GmbH. Er leitet das Unternehmen, trifft geschäftliche Entscheidungen und vertritt die Gesellschaft gegenüber Kunden, Behörden und Geschäftspartnern. Zu seinen Aufgaben gehören die wirtschaftliche Steuerung, die Einhaltung gesetzlicher Vorgaben und die Überwachung der finanziellen Lage.
Dabei wird zwischen dem Innen- und Außenverhältnis unterschieden. Gesellschafter können interne Vorgaben festlegen, während die gesetzliche Vertretungsmacht gegenüber Dritten grundsätzlich bestehen bleibt.
Bei mehreren Geschäftsführern lassen sich Aufgaben aufteilen. Allgemeine Überwachungspflichten bleiben jedoch bestehen. Bei gemeinsamen Pflichtverletzungen haften die verantwortlichen Geschäftsführer nach § 43 Abs. 2 GmbHG gesamtschuldnerisch.
Welche gesetzlichen Pflichten müssen Geschäftsführer erfüllen?
Eine wichtige rechtliche Grundlage stellt § 43 GmbHG dar. Demnach haben Geschäftsführer in Angelegenheiten der Gesellschaft die Sorgfalt eines ordentlichen Geschäftsmannes anzuwenden. Wie der Gesetzestext zur Geschäftsführerhaftung festlegt, können schuldhafte Pflichtverletzungen Schadensersatzansprüche der Gesellschaft nach sich ziehen.
Diese Sorgfaltspflicht erstreckt sich auf zahlreiche betriebliche Tätigkeiten. Besonders relevant sind folgende Bereiche:
- Ordnungsgemäße Buchführung: Sämtliche Geschäftsvorfälle müssen nachvollziehbar erfasst werden. Auch die gesetzlichen Vorgaben zur Rechnungslegung und zum Jahresabschluss sind einzuhalten.
- Steuerliche Verpflichtungen: Geschäftsführer müssen gewährleisten, dass erforderliche Steuererklärungen und Anmeldungen rechtzeitig eingereicht sowie fällige Steuern ordnungsgemäß abgeführt werden.
- Sozialversicherungsbeiträge: Bei der Beschäftigung von Arbeitnehmern ist auf die korrekte Berechnung und fristgerechte Abführung der Sozialabgaben zu achten.
- Schutz des Gesellschaftsvermögens: Das Vermögen der GmbH muss sorgfältig verwaltet werden. Insbesondere § 30 GmbHG untersagt grundsätzlich Auszahlungen an Gesellschafter, soweit dadurch das zur Erhaltung des Stammkapitals erforderliche Vermögen beeinträchtigt wird.
- Kontrolle der wirtschaftlichen Entwicklung: Die Geschäftsführung muss die Liquidität, Zahlungsfähigkeit und wesentliche finanzielle Risiken des Unternehmens fortlaufend überwachen.
Nicht jede dieser Aufgaben muss der Geschäftsführer persönlich bearbeiten. Bestimmte Tätigkeiten dürfen geeigneten Mitarbeitern oder externen Fachleuten übertragen werden. Allerdings bleibt die Geschäftsführung dafür verantwortlich, dass Zuständigkeiten sinnvoll organisiert und die beauftragten Personen angemessen kontrolliert werden.
Zur näheren Beschäftigung mit den gesetzlichen Rahmenbedingungen können ergänzende Fachinformationen herangezogen werden. Eine Übersicht über die Rechte und Pflichten eines GmbH-Geschäftsführers erläutert beispielsweise grundlegende Anforderungen, typische Haftungssituationen und organisatorische Aspekte der Geschäftsführung.
Wann haften Geschäftsführer mit ihrem Privatvermögen?
Grundsätzlich schützt die Haftungsbeschränkung einer GmbH ihre Gesellschafter davor, für gewöhnliche Unternehmensverbindlichkeiten persönlich einstehen zu müssen. Bei Geschäftsführern bestehen allerdings besondere gesetzliche Haftungstatbestände, die unter bestimmten Voraussetzungen einen Zugriff auf das Privatvermögen ermöglichen.
Entsteht der Gesellschaft durch eine schuldhafte Pflichtverletzung ein Schaden, kann der verantwortliche Geschäftsführer zum Schadensersatz verpflichtet sein. Für die rechtliche Einordnung wird zwischen Innenhaftung und Außenhaftung unterschieden.
Innenhaftung gegenüber der GmbH
Die Innenhaftung greift, wenn die Gesellschaft selbst durch ein pflichtwidriges Verhalten ihres Geschäftsführers geschädigt wird. Ein typischer Fall sind unzulässige Auszahlungen aus dem Gesellschaftsvermögen, die gegen die Kapitalerhaltungsvorschriften des § 30 GmbHG verstoßen.
Nicht jede unternehmerische Fehlentscheidung führt allerdings automatisch zu einem Ersatzanspruch. Wirtschaftliche Entscheidungen sind regelmäßig mit Unsicherheiten verbunden. Von Bedeutung ist deshalb, ob der Geschäftsführer vor seiner Entscheidung ausreichend Informationen eingeholt und im Interesse der Gesellschaft gehandelt hat.
Welche Bedeutung haben Gesellschafterweisungen?
Eine rechtmäßige und wirksame Weisung der Gesellschafter kann die Haftung im Innenverhältnis unter bestimmten Voraussetzungen ausschließen. Dies gilt jedoch nicht uneingeschränkt. Insbesondere Verstöße gegen zwingende gesetzliche Bestimmungen lassen sich durch Gesellschafterbeschlüsse nicht rechtfertigen. Bei Verstößen gegen Kapitalerhaltungsvorschriften kann eine Ersatzpflicht beispielsweise trotz entsprechender Weisung bestehen, soweit dies zum Schutz der Gesellschaftsgläubiger erforderlich ist.
Außenhaftung gegenüber Dritten
Neben Ansprüchen der GmbH selbst können unter bestimmten Voraussetzungen auch Dritte unmittelbar gegen einen Geschäftsführer vorgehen. Dafür muss allerdings eine eigenständige gesetzliche Anspruchsgrundlage vorliegen.
Zu den wesentlichen rechtlichen Regelungen gehören:
- § 823 Abs. 2 BGB: Eine persönliche Schadensersatzpflicht kann entstehen, wenn der Geschäftsführer schuldhaft gegen ein Gesetz verstößt, das dem Schutz anderer dient.
- § 826 BGB: Bei einer vorsätzlichen sittenwidrigen Schädigung kann eine unmittelbare Haftung gegenüber betroffenen Personen bestehen.
- § 69 AO: Steuerliche Pflichtverletzungen können eine persönliche Haftung auslösen, sofern diese vorsätzlich oder grob fahrlässig begangen werden und die weiteren gesetzlichen Voraussetzungen erfüllt sind.
- § 266a StGB: Das Vorenthalten gesetzlich geschuldeter Sozialversicherungsbeiträge kann strafrechtliche Konsequenzen haben und unter bestimmten Voraussetzungen auch zivilrechtliche Ansprüche begründen.
Eine persönliche Zahlungspflicht ergibt sich somit nicht bereits daraus, dass die GmbH offene Rechnungen nicht mehr begleichen kann. Ausschlaggebend sind vielmehr die jeweiligen gesetzlichen Voraussetzungen und das konkrete Verhalten des Geschäftsführers.
Weitere Informationen zu diesen Verantwortlichkeiten stellt die IHK Berlin zur Geschäftsführung von GmbH und UG bereit. Dort werden unterschiedliche Haftungstatbestände und die damit verbundenen rechtlichen Pflichten näher erläutert.
Welche Haftungsrisiken bestehen bei Steuern und Sozialabgaben?
Steuerliche Pflichten und Sozialversicherungsbeiträge gehören zu den besonders haftungsrelevanten Aufgaben der Geschäftsführung. Nach § 69 Abgabenordnung können Geschäftsführer persönlich haften, wenn sie steuerliche Verpflichtungen vorsätzlich oder grob fahrlässig verletzen und dadurch Steueransprüche nicht ordnungsgemäß erfüllt werden. Auch das Vorenthalten von Sozialversicherungsbeiträgen kann nach § 266a Strafgesetzbuch strafrechtliche Folgen haben. Unter bestimmten Voraussetzungen sind zudem Schadensersatzansprüche nach § 823 Abs. 2 BGB möglich.
Besonders bei Liquiditätsengpässen ist Vorsicht geboten. Die Geschäftsführung muss gesetzliche Zahlungspflichten berücksichtigen und mögliche Haftungsrisiken prüfen. Eine vorausschauende Finanzplanung und frühzeitige fachliche Beratung können helfen, Pflichtverletzungen zu vermeiden.
Welche Pflichten gelten bei einer drohenden Insolvenz?
Bei wirtschaftlichen Schwierigkeiten muss die Geschäftsführung die Zahlungsfähigkeit und finanzielle Entwicklung der GmbH sorgfältig überwachen. Liegt Zahlungsunfähigkeit oder Überschuldung vor, besteht nach § 15a Insolvenzordnung die Pflicht, ohne schuldhaftes Zögern einen Insolvenzantrag zu stellen. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung.
Maßgeblich ist der Eintritt des jeweiligen Insolvenzgrundes. Die Fristen dürfen nicht als pauschale Wartezeiten verstanden werden. Auch eine verspätete Erkennung der Insolvenzreife kann Haftungsfolgen haben, wenn notwendige Kontrollen vernachlässigt wurden.
Nach § 15b Insolvenzordnung sind zudem Zahlungen nach Eintritt der Insolvenzreife grundsätzlich eingeschränkt. Unzulässige Zahlungen können persönliche Erstattungsansprüche auslösen. Eine verspätete Insolvenzantragstellung kann außerdem strafbar sein. Bei entsprechenden Warnsignalen sollte deshalb frühzeitig rechtlicher Rat eingeholt werden.
Wie können Geschäftsführer persönliche Haftungsrisiken reduzieren?
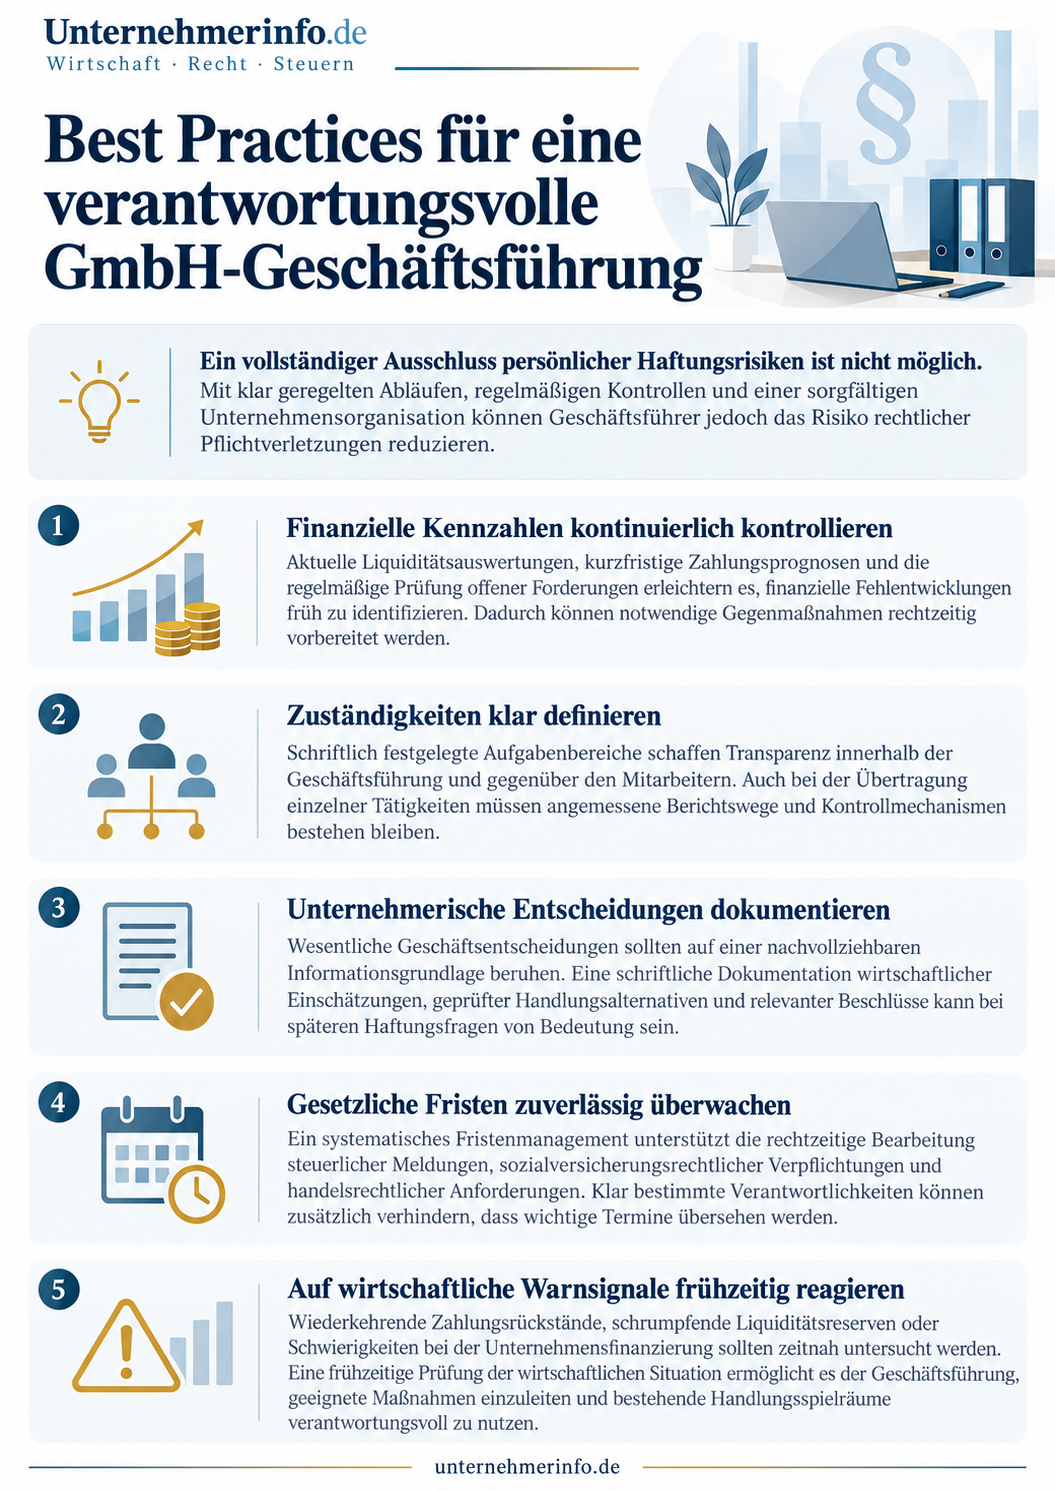
Eine klare Unternehmensorganisation hilft, Pflichtverletzungen frühzeitig zu erkennen. Dazu gehören eindeutig geregelte Zuständigkeiten, verlässliche Informationswege und regelmäßige Kontrollen der finanziellen Entwicklung. Wichtige Geschäftsentscheidungen sollten nachvollziehbar dokumentiert werden. Insbesondere bei größeren Investitionen oder risikoreichen Verträgen empfiehlt es sich, Entscheidungsgrundlagen und geprüfte Alternativen schriftlich festzuhalten. Bei komplexen rechtlichen oder steuerlichen Fragen kann zudem fachkundige Beratung sinnvoll sein, um mögliche Fehler zu vermeiden. Ergänzend bietet eine Directors-and-Officers-Versicherung (D&O-Versicherung) unter bestimmten Voraussetzungen finanziellen Schutz bei Haftungsansprüchen gegen Geschäftsführer. Der Versicherungsumfang richtet sich nach den jeweiligen Vertragsbedingungen. Wissentliche Pflichtverletzungen sind in der Regel vom Versicherungsschutz ausgeschlossen.
Antworten